FINANSIALMU.ID — Pembiayaan UMKM di Aceh tumbuh 11,05% secara tahunan, tetapi rasio kredit bermasalah (NPL) UMKM di provinsi itu tercatat 4,06% pada kuartal III, mendekati batas kewaspadaan perbankan 5%. Bank Indonesia menilai penurunan NPL perlu dicermati karena ada kebijakan relaksasi kredit bagi debitur terdampak bencana yang berpotensi menutupi kualitas kredit sebenarnya. Pertumbuhan dua digit ini menjadi penopang ekonomi daerah, namun risiko kredit tetap membayangi.
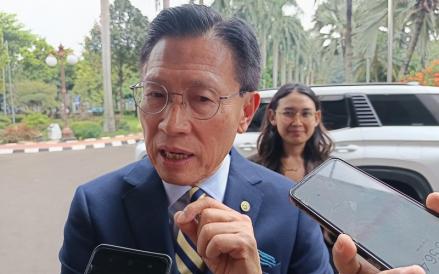
Paragraf pembuka: Kepala Kantor Perwakilan Bank Indonesia Provinsi Aceh Agus Chusaini menyampaikan data itu dalam agenda pelatihan wartawan Bank Indonesia, Kamis (5/11/2026). Pembiayaan UMKM Aceh tumbuh dua digit, dengan porsi terhadap total pembiayaan mencapai 25,67%. Angka itu menunjukkan UMKM masih jadi tulang punggung penyaluran kredit di Aceh.
Pertumbuhan Dua Digit dan Porsi Besar
Bank Indonesia mencatat pembiayaan UMKM di Aceh tumbuh 11,05% secara tahunan. Porsinya terhadap total pembiayaan di daerah itu mencapai 25,67%, atau sekitar seperempat dari seluruh kredit yang disalurkan.
Agus menyebut pertumbuhan tersebut masih berada di level dua digit. Menurutnya, posisi itu memperlihatkan UMKM tetap menjadi sektor yang menyerap pembiayaan cukup besar di Aceh.
NPL Turun, tapi Tetap Perlu Diwaspadai
Di sisi lain, BI menyoroti rasio kredit bermasalah UMKM yang tercatat 4,06% pada kuartal III. Angka itu turun dari kuartal sebelumnya yang mencapai 4,39%.
Meski menurun, Agus menilai rasio tersebut tetap perlu mendapat perhatian karena sudah mendekati batas yang perlu diwaspadai perbankan.
"Kalau di perbankan, jatahnya itu di 5%, jadi dia sudah mendekati ke batas bahaya," ujar Agus.
Relaksasi Kredit Bisa Menutupi Angka Sebenarnya
Penurunan NPL UMKM itu perlu dicermati lebih lanjut. Pasalnya, ada kebijakan relaksasi kredit bagi debitur terdampak bencana yang berpotensi memengaruhi pencatatan kualitas kredit.
Agus mengaku masih perlu mendalami durasi pemberian relaksasi tersebut bersama pihak perbankan dan otoritas terkait. Kekhawatirannya, kondisi kredit bermasalah yang sebenarnya bisa lebih tinggi setelah masa relaksasi berakhir.
"Ini masih nanti kita akan dalami lagi. Sampai kapan relaksasi? Karena takutnya ini relaksasi berarti aslinya lebih tinggi sebenarnya," jelasnya.
Strategi BI Aceh Jaga Kualitas Pembiayaan
Untuk menjaga kualitas pembiayaan UMKM, BI Aceh mendorong penguatan pendampingan dan akses pembiayaan bagi pelaku usaha. Salah satu caranya melalui program business matching yang mempertemukan UMKM potensial dengan lembaga keuangan.
Agus menjelaskan, BI memiliki daftar UMKM binaan yang dinilai telah siap memperoleh pembiayaan. Daftar itu disampaikan kepada lembaga keuangan agar pelaku usaha yang membutuhkan modal lebih mudah memperoleh akses pendanaan.
BI juga berkoordinasi dengan instansi terkait untuk memberikan pendampingan kepada UMKM. Tujuannya meningkatkan kapasitas usaha dan menjaga keberlanjutan bisnis, terutama setelah terdampak bencana.
Penutup: Pertumbuhan pembiayaan UMKM Aceh yang tetap dua digit memberi ruang bagi pelaku usaha untuk mengembangkan bisnis. Namun dengan NPL di 4,06%, perbankan diminta tidak lengah, terlebih saat masa relaksasi kredit berakhir.