FINANSIALMU.ID — Rasio kredit macet industri pembiayaan turun tipis ke 2,98 persen pada September 2026 dari 3,04 persen sebulan sebelumnya. Otoritas Jasa Keuangan mencatat perbaikan kualitas pembiayaan ini, tetapi sejumlah perusahaan multifinance memilih menebalkan bantalan pencadangan.
Penurunan rasio kredit bermasalah industri pembiayaan tidak serta-merta membuat pelaku usaha melonggarkan kewaspadaan. Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK Agusman menyampaikan bahwa non-performing financing (NPF) gross perusahaan pembiayaan per September 2026 tercatat 2,98 persen. Angka itu membaik dari posisi bulan sebelumnya sebesar 3,04 persen.
Perbaikan tipis tersebut dinilai menjadi indikasi positif atas upaya industri menjaga kualitas pembiayaan. Namun, tren itu masih dipengaruhi daya beli masyarakat, kemampuan bayar konsumen, dan dinamika perekonomian secara umum.
Seleksi Nasabah dan Pemantauan Portofolio Jadi Andalan
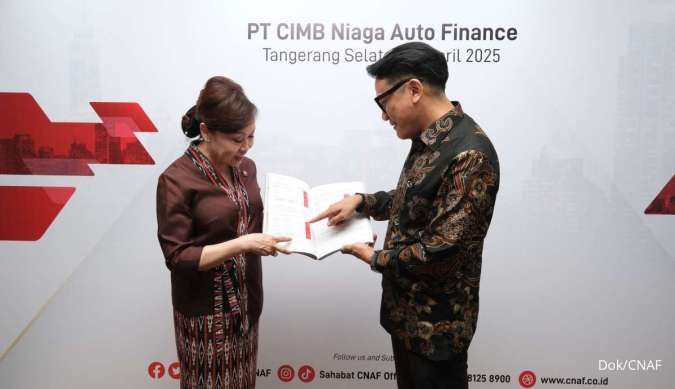
Presiden Direktur PT CIMB Niaga Auto Finance (CNAF) Ristiawan Suherman menilai penurunan rasio kredit bermasalah industri sebagai sinyal perbaikan. Meski begitu, perusahaan tetap memperkuat proses seleksi calon nasabah, memantau portofolio pembiayaan secara berkala, serta mengoptimalkan pengelolaan pembiayaan bermasalah.
Dari sisi pencadangan, CNAF menerapkan kebijakan hati-hati dengan mempertimbangkan kualitas aset, perkembangan risiko kredit, dan kecukupan cadangan terhadap potensi kerugian pembiayaan.
"Peningkatan tersebut mencerminkan penerapan prinsip kehati-hatian CNAF dalam mengantisipasi potensi risiko kerugian pembiayaan, dengan mempertimbangkan perkembangan kualitas portofolio dan profil risiko debitur," ujar Ristiawan kepada Kontan, Jumat (13/11/2026).
Secara persentase, coverage cadangan kerugian penurunan nilai piutang pembiayaan konsumen (CKPN) CNAF naik menjadi 3,64 persen pada September 2026. Posisi itu lebih tinggi dibandingkan Desember 2025 yang sebesar 3,20 persen.
Evaluasi Berkala hingga Akhir 2026
Ristiawan menambahkan, evaluasi kebutuhan pencadangan akan terus dilakukan secara berkala hingga akhir 2026. Evaluasi tersebut mempertimbangkan perkembangan kolektibilitas, aging tunggakan, efektivitas proses penagihan, serta hasil recovery atas pembiayaan bermasalah.
Langkah serupa ditempuh PT Adira Dinamika Multi Finance Tbk (Adira Finance). Chief Financial Officer perseroan, Sylvanus Gani, menyatakan perusahaan tetap menjaga kecukupan pencadangan sebagai bagian dari prinsip kehati-hatian dalam pengelolaan risiko kredit.
"Secara umum, Adira Finance terus menjaga tingkat pencadangan yang memadai sebagai bagian dari penerapan prinsip kehati-hatian dalam pengelolaan risiko kredit," ungkap Gani kepada Kontan, Jumat (13/11/2026).
Kebijakan pencadangan Adira Finance mempertimbangkan kualitas portofolio pembiayaan, kondisi ekonomi, serta profil risiko konsumen. Untuk menjaga kualitas aset, perusahaan menerapkan proses underwriting secara disiplin, menyalurkan pembiayaan sesuai risk appetite, dan mengoptimalkan proses penagihan.
Beban Pencadangan Masih Menjaga Ruang Gerak
Adira Finance juga memantau kualitas portofolio secara berkelanjutan agar potensi risiko kredit dapat diidentifikasi dan dimitigasi sejak dini. Kendati demikian, Gani belum memerinci nilai maupun perkembangan pencadangan Adira Finance per September 2026, termasuk rencana perubahan nilainya hingga akhir tahun.
Bagi konsumen, perbaikan NPF industri berarti peluang persetujuan pembiayaan baru tetap terbuka. Namun, disiplin seleksi nasabah dan penagihan yang lebih ketat membuat calon debitur dengan riwayat kredit lemah menghadapi penyaringan lebih rapat.
Penurunan NPF ke 2,98 persen memberi ruang perbaikan bagi industri multifinance, tetapi penebalan CKPN di CNAF menunjukkan pelaku usaha belum ingin mengambil risiko berlebih di tengah ketidakpastian daya beli.